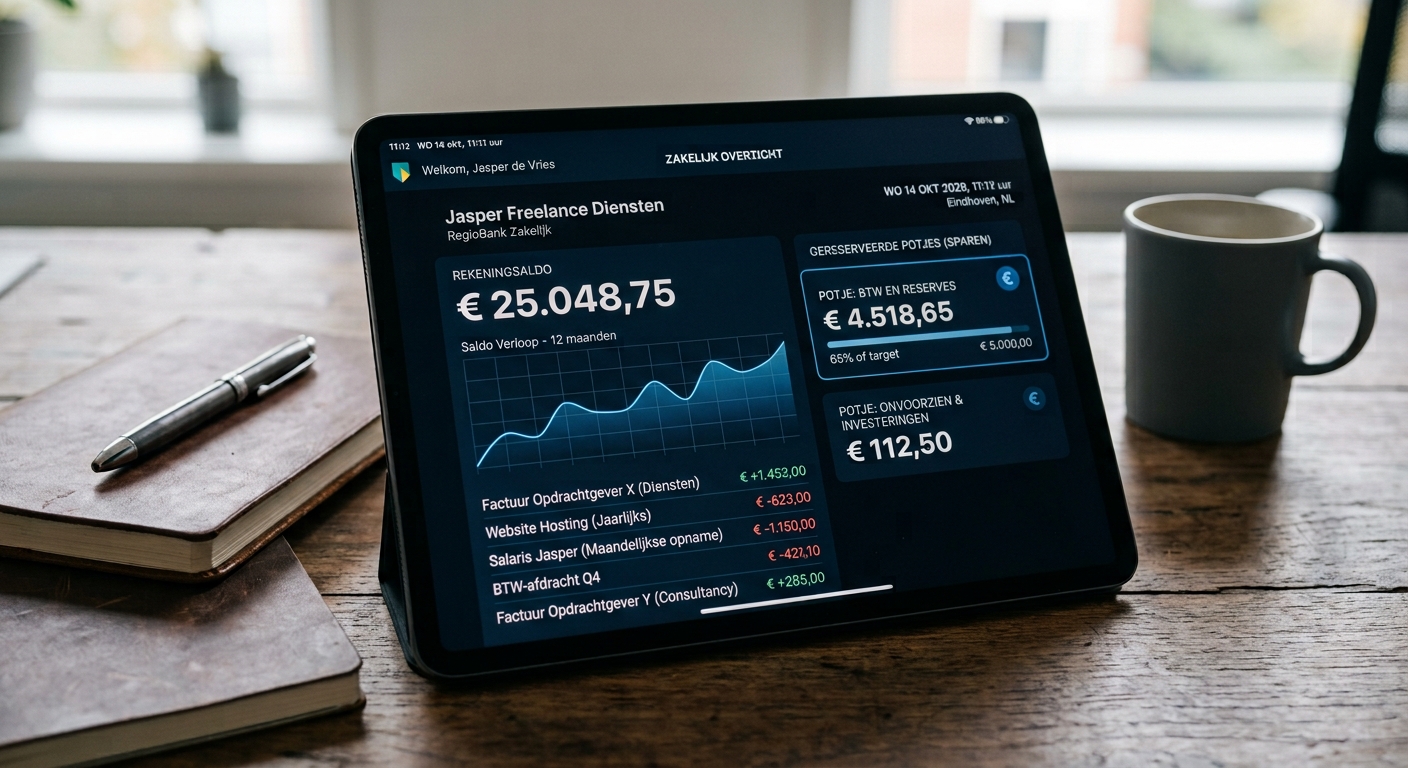

Je opent je zakelijke bankrekening en ziet €25.000 staan. Lekker. Je bedrijf draait goed, er komt geld binnen en misschien heb je een paar mooie maanden achter de rug. Ineens lijkt er behoorlijk wat financiële ruimte te zijn. Misschien denk je zelfs: kan ik eindelijk die laptop vervangen? Of die opleiding volgen? Of mezelf een extra bedrag uitbetalen?
Maar voordat je enthousiast begint uit te geven, is er één vraag die ik je zou willen stellen: hoeveel van die €25.000 is eigenlijk écht van jou?
Want een hoog saldo op je zakelijke bankrekening betekent niet automatisch dat je financieel veel ruimte hebt. Sterker nog: je zakelijke bankrekening kan je soms een behoorlijk vals gevoel van rijkdom geven. Je ziet immers alleen wat er op dat moment op je rekening staat. Wat je niet direct ziet, zijn alle bedragen die nog een bestemming hebben.
Geld op je rekening is niet hetzelfde als winst
Dit is misschien wel één van de belangrijkste dingen om als ondernemer te begrijpen. Het bedrag dat op je bankrekening staat, is simpelweg het geld dat op dat moment beschikbaar lijkt. Het vertelt je nog niet hoeveel winst je hebt gemaakt en al helemaal niet hoeveel geld je daadwerkelijk vrij kunt besteden.
Stel dat je €25.000 op je zakelijke rekening hebt staan. Daar zit misschien nog €4.000 btw in die je moet afdragen. Daarnaast heb je misschien nog €3.000 aan facturen die betaald moeten worden en weet je dat je over je winst nog inkomstenbelasting en de bijdrage Zorgverzekeringswet moet betalen. Dan ziet die €25.000 er ineens heel anders uit. Het bedrag op je bankrekening is nog steeds €25.000, maar je werkelijke financiële ruimte is een stuk kleiner.
En precies daar gaat het bij ondernemers regelmatig mis. Niet omdat ze onverstandig met geld omgaan, maar simpelweg omdat een bankrekening je niet automatisch vertelt welk deel van je saldo al een andere bestemming heeft.
De btw staat gewoon op je rekening
Een van de makkelijkste manieren waarop je jezelf rijk kunt rekenen, is door de btw mee te tellen als beschikbaar geld. Je stuurt bijvoorbeeld een factuur van €2.420 inclusief 21% btw. Je klant betaalt netjes en je zakelijke rekening stijgt met €2.420. Fijn, zou je denken.
Maar €420 daarvan is btw. Dat geld heb je geïnd namens de Belastingdienst. Natuurlijk mag je de btw die je zelf over zakelijke kosten hebt betaald daar nog vanaf trekken, maar het uitgangspunt blijft dat de btw die je ontvangt niet hetzelfde is als jouw inkomen.
Toch voelt het op je bankrekening wel zo. Je ziet €2.420 binnenkomen, je saldo stijgt en als je niet bewust bijhoudt welk deel daarvan voor de btw bestemd is, kan het lijken alsof je meer financiële ruimte hebt dan daadwerkelijk het geval is. Daarom vind ik het prettig om de btw zo snel mogelijk apart te zetten. Dan weet je dat het bedrag dat op je gewone zakelijke rekening staat beter aansluit bij wat je daadwerkelijk kunt gebruiken.
En dan komt de inkomstenbelasting nog
Dan hebben we het nog niet eens gehad over de inkomstenbelasting. Als ondernemer betaal je de inkomstenbelasting niet iedere maand automatisch via je salaris, zoals iemand in loondienst dat gewend is. Je moet er zelf rekening mee houden dat een deel van je winst uiteindelijk naar de Belastingdienst gaat.
Dat betekent dat een deel van het geld op je zakelijke rekening eigenlijk al een bestemming heeft. Stel dat je gedurende het jaar €20.000 winst hebt opgebouwd. Dat betekent niet dat je die volledige €20.000 kunt uitgeven. Over je belastbare inkomen moet uiteindelijk inkomstenbelasting worden betaald en daarnaast kan de inkomensafhankelijke bijdrage Zorgverzekeringswet van toepassing zijn.
Hoeveel je precies moet betalen, hangt af van je volledige fiscale situatie. Daarom is het verstandig om gedurende het jaar geld te reserveren voor je belasting en niet pas op het moment dat de aanslag op de mat valt te bedenken waar je het geld vandaan gaat halen.
Een belastingreservering is wat mij betreft dan ook geen geld dat je “kwijt” bent. Het is geld dat je alvast een bestemming geeft, zodat je later niet voor een onaangename verrassing komt te staan.
Je openstaande facturen tellen ook mee
Dan is er nog iets wat ondernemers makkelijk vergeten: wat moet jij zelf nog betalen? Misschien staat er €30.000 op je zakelijke rekening, maar heb je ondertussen voor €7.000 aan facturen ontvangen die je nog moet betalen. Ook dat geld is dus niet echt vrij beschikbaar.
Hetzelfde geldt voor jaarlijkse kosten, verzekeringen, software, abonnementen, opleidingen of een investering die je al hebt gepland. Je bankrekening kijkt daar niet naar. Die zegt simpelweg: “Er staat €30.000.”
Je administratie kan je daarentegen vertellen: “Van die €30.000 moet nog €7.000 naar leveranciers, €4.000 naar de Belastingdienst en je wilt €5.000 reserveren voor een investering.” Dat is een heel ander verhaal.
Je banksaldo vertelt dus maar een deel van het verhaal
Een zakelijke bankrekening is ontzettend handig, maar het is geen financieel dashboard. Je banksaldo laat zien hoeveel geld er nú op je rekening staat, maar niet automatisch hoeveel btw je nog moet afdragen, hoeveel inkomstenbelasting je moet reserveren, welke facturen nog betaald moeten worden, hoeveel geld je nodig hebt voor komende kosten of hoeveel winst je daadwerkelijk hebt gemaakt.
Daarom vind ik het belangrijk dat ondernemers verder kijken dan alleen hun banksaldo. Zeker wanneer je onderneming groeit, kan het verschil tussen je saldo en je werkelijke financiële ruimte behoorlijk groot worden.
Stel dat je €40.000 op je zakelijke rekening hebt staan. Dat klinkt natuurlijk behoorlijk lekker. Maar misschien moet je nog €5.000 aan btw afdragen, staan er voor €4.000 aan leveranciersfacturen open, wil je €10.000 reserveren voor inkomstenbelasting en Zvw en heb je binnenkort een investering van €6.000 gepland. Dan blijft er in dit voorbeeld €15.000 over als financiële ruimte.
Nog steeds een mooi bedrag, maar wel iets heel anders dan de €40.000 waar je in eerste instantie naar keek.
En dat is precies waarom ik het woord financiële ruimte liever gebruik dan alleen het woord saldo. Je saldo is wat er op je rekening staat. Je financiële ruimte is wat er daadwerkelijk beschikbaar is nadat je rekening hebt gehouden met wat er nog moet gebeuren.
Meerdere bankrekeningen kunnen helpen
Een manier om daar meer overzicht in te creëren, is werken met meerdere zakelijke bankrekeningen. Dat hoeft helemaal niet ingewikkeld te zijn. Je kunt bijvoorbeeld een rekening gebruiken voor je dagelijkse zakelijke betalingen en daarnaast aparte rekeningen voor je belastingreservering en je buffer.
Komt er geld binnen? Dan verdeel je een deel daarvan direct over de verschillende potjes. Op die manier voorkom je dat al het geld op één grote hoop staat en hoef je niet iedere keer opnieuw te bedenken welk deel van je saldo eigenlijk nog ergens voor nodig is.
Dat geeft niet alleen financieel overzicht, maar ook rust. Als er bijvoorbeeld €15.000 op je gewone zakelijke rekening staat en je weet dat je belastingrekening goed gevuld is en je buffer op orde is, voelt dat vaak heel anders dan wanneer je €20.000 op één rekening hebt staan en eigenlijk niet precies weet welk deel daarvan nog een bestemming heeft.
Je hoeft overigens niet meteen vijf verschillende bankrekeningen te openen. Het doel is niet om je administratie ingewikkelder te maken, maar juist om het voor jezelf eenvoudiger te maken. Uiteindelijk wil je antwoord kunnen geven op een paar simpele vragen: wat komt er binnen, wat moet er nog uit, wat moet ik reserveren en wat kan ik daadwerkelijk gebruiken?
Kijk regelmatig naar je financiële ruimte
Ik vind het zelf prettig om niet alleen naar mijn bankrekening te kijken, maar regelmatig mijn administratie erbij te pakken. Wat is mijn omzet? Welke kosten heb ik gemaakt? Hoeveel winst heb ik tot nu toe? Hoeveel btw moet ik nog afdragen? Hoeveel heb ik gereserveerd voor belasting? Welke betalingen komen eraan?
Dat klinkt misschien alsof je daar iedere week uren voor moet uittrekken, maar wanneer je administratie goed wordt bijgehouden, hoeft dat helemaal niet zo ingewikkeld te zijn. Juist door regelmatig even te kijken, voorkom je dat je aan het einde van het kwartaal of jaar ineens grote verschillen ontdekt.
En het mooie daarvan is dat je niet alleen achteraf weet hoe je ervoor staat. Je kunt er tijdens het ondernemen iets mee.
Want financiële ruimte geeft je mogelijkheden
Als je weet hoeveel financiële ruimte je écht hebt, kun je ook veel makkelijker beslissingen nemen. Misschien wil je investeren in nieuwe apparatuur, iemand inhuren, een opleiding volgen of jezelf wat meer uitbetalen. Misschien wil je juist een paar weken vrij nemen en wil je weten of dat financieel kan.
Dat soort beslissingen worden een stuk prettiger wanneer je weet waar je financieel staat. Niet omdat je ieder bedrag tot op de cent hoeft te voorspellen, maar omdat je weet welke ruimte je daadwerkelijk hebt en welke verplichtingen er nog aankomen.
Daarom vind ik financieel inzicht uiteindelijk veel belangrijker dan alleen een mooi banksaldo. Een ondernemer met €50.000 op de rekening kan financieel minder ruimte hebben dan een ondernemer met €20.000, als die eerste ondernemer nog veel verplichtingen heeft en de tweede ondernemer zijn reserveringen en kosten goed op orde heeft.
Een volle bankrekening is dus niet per definitie goed nieuws
Natuurlijk is het fijn als er geld op je zakelijke rekening staat. Daar hoef je mij echt niet van te overtuigen. Maar een hoog banksaldo is pas echt interessant als je weet waar dat geld voor bedoeld is.
Een deel kan van de Belastingdienst zijn, een deel kan nodig zijn voor je leveranciers, een deel wil je misschien als buffer achter de hand houden en een ander deel heb je misschien al nodig voor een investering die eraan komt. En wat daarna overblijft? Dát is pas je echte financiële ruimte.
Daarom kijk ik als boekhouder liever naar het hele financiële plaatje dan alleen naar het bedrag onderaan je bankapp. Want je onderneming wordt niet financieel gezond doordat er toevallig een mooi bedrag op je rekening staat. Je onderneming wordt financieel gezond wanneer je weet wat er binnenkomt, wat eruit gaat, wat je moet reserveren en wat je daadwerkelijk overhoudt.
En misschien is dat wel de belangrijkste vraag die je jezelf regelmatig kunt stellen: als ik nu naar mijn zakelijke rekening kijk, weet ik dan ook hoeveel daarvan écht van mij is?
Want als je dat weet, kijk je ineens heel anders naar je banksaldo.
Dat geeft een stuk meer rust dan iedere maand even je bankapp openen en denken: zo, dat gaat lekker.
Let op: de voorbeelden in dit artikel zijn fictief en bedoeld om het verschil tussen banksaldo en financiële ruimte uit te leggen. De exacte bedragen die je moet reserveren voor belastingen en andere verplichtingen verschillen per ondernemer.