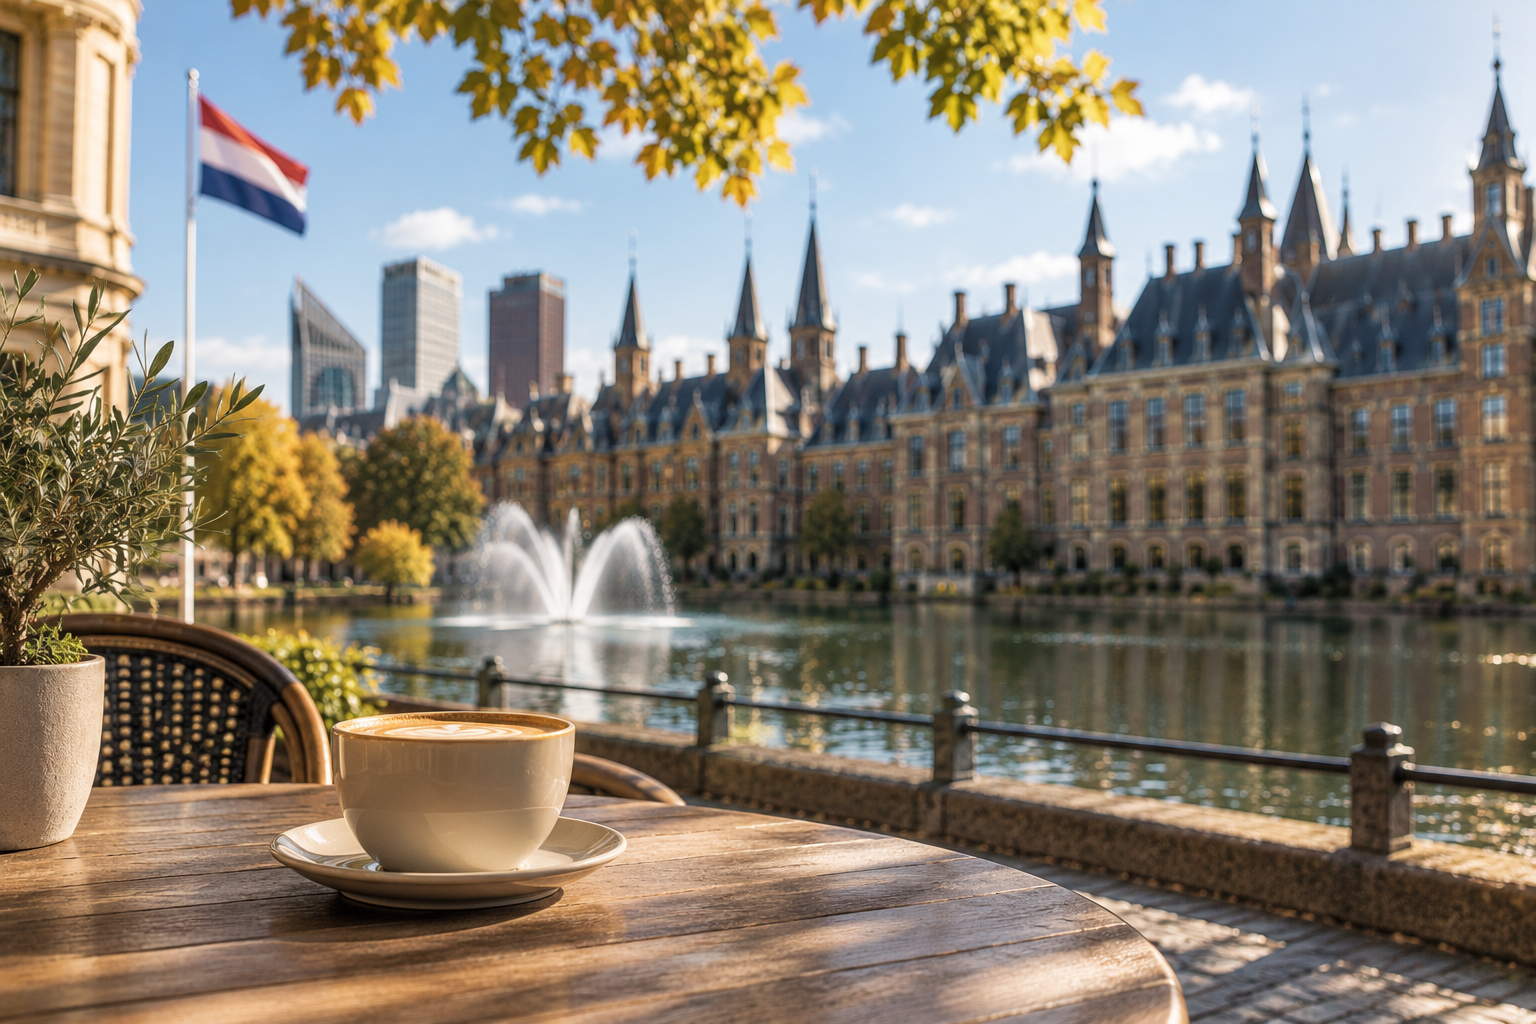

Prinsjesdag. Voor de één een dag waarop de politieke plannen voor het komende jaar worden gepresenteerd, voor de ander vooral een dag waarop er ineens heel veel fiscale termen en bedragen voorbij komen. Zelf kijk ik ieder jaar vooral naar de vraag: wat betekent dit nu daadwerkelijk voor ondernemers?
Want uiteindelijk heb je als ondernemer niet zoveel aan een lange lijst met wetsvoorstellen als je niet weet wat je ermee moet. Verandert er iets aan je belasting? Gaat een aftrekpost verdwijnen? Wordt investeren interessanter? En moet je misschien nu al ergens rekening mee houden?
Op 15 september 2026 presenteerde het kabinet het Belastingplan 2027. Daarin staan verschillende voorstellen die interessant zijn voor ondernemers en ZZP’ers. Een aantal daarvan verandert direct iets in 2027, terwijl andere maatregelen pas later ingaan. En belangrijk om meteen te benoemen: dit zijn op dit moment nog voorstellen. De Tweede en Eerste Kamer moeten de plannen nog goedkeuren.
Toch is dit een goed moment om alvast te weten wat er op je afkomt.
De zelfstandigenaftrek gaat verder omlaag
Dit is waarschijnlijk één van de wijzigingen die de meeste zelfstandigen inmiddels wel kennen: de zelfstandigenaftrek wordt al een aantal jaren stap voor stap afgebouwd.
In 2026 bedraagt de zelfstandigenaftrek €1.200. In 2027 wordt dit nog €900.
De zelfstandigenaftrek is een aftrekpost voor ondernemers die aan de voorwaarden voldoen. Het bedrag wordt in mindering gebracht op je winst, waardoor je over een iets lager bedrag inkomstenbelasting betaalt. Het verschil tussen €1.200 en €900 lijkt op papier misschien niet enorm. Toch is het goed om te beseffen dat dit weer een stukje van het fiscale voordeel voor zelfstandig ondernemers afhaalt.
En dit is precies waarom ik het belangrijk vind om niet alleen naar je omzet te kijken. Je kunt als ondernemer een mooie omzet draaien, maar uiteindelijk gaat het natuurlijk om wat je onderaan de streep overhoudt en hoeveel daarvan daadwerkelijk beschikbaar is. De zelfstandigenaftrek is daarbij maar één onderdeel van het geheel, maar veranderingen in aftrekposten kunnen wel degelijk invloed hebben op je uiteindelijke belastingdruk.
Startersaftrek wordt verder afgebouwd en verdwijnt
Ben je net gestart met ondernemen? Dan is er nog een belangrijke wijziging om rekening mee te houden.
De startersaftrek wordt in 2027 vrijwel volledig afgebouwd. Het bedrag van €2.123 wordt vanaf 2027 teruggebracht naar €10. Vanaf 2028 verdwijnt de startersaftrek helemaal. Het is een extra aftrekpost bovenop de zelfstandigenaftrek voor ondernemers die aan bepaalde voorwaarden voldoen. Op dit moment kan dit dus nog een behoorlijk verschil maken voor startende ondernemers die ervoor in aanmerking komen.
Start je binnenkort met ondernemen of ben je nog maar een paar jaar bezig? Dan is het verstandig om niet zomaar aan te nemen dat de fiscale voordelen die je nu hebt, ook de komende jaren hetzelfde blijven. Dat betekent overigens niet dat je je plannen moet aanpassen vanwege één belastingmaatregel. Wel is het goed om bij je financiële planning vooruit te kijken. Wat betekent een wijziging in aftrekposten bijvoorbeeld voor je verwachte belasting? En hoeveel geld wil je reserveren om niet achteraf voor verrassingen te komen staan?
Meewerkaftrek en stakingsaftrek worden flink verlaagd
Ook twee andere aftrekposten worden aangepakt: de meewerkaftrek en de stakingsaftrek.
De meewerkaftrek is bedoeld voor ondernemers van wie de fiscale partner onbetaald meewerkt in de onderneming. Vanaf 2027 wordt deze aftrek met 75% verlaagd en uiteindelijk verdwijnt de regeling in 2030 helemaal. De stakingsaftrek is relevant wanneer je je onderneming beëindigt, bijvoorbeeld wanneer je je bedrijf verkoopt of op een andere manier stopt. Ook deze aftrek wordt vanaf 2027 met 75% verlaagd. Het bedrag gaat van €3.630 in 2026 naar €908 in 2027. In 2030 moet de regeling volledig verdwijnen.
Voor de meeste ondernemers is dit geen wijziging waar je iedere maand iets van merkt. Maar ben je bijvoorbeeld van plan om de komende jaren je onderneming te verkopen of te stoppen, dan kan dit wel degelijk onderdeel zijn van je financiële planning. Juist bij dit soort situaties is het verstandig om niet pas op het moment dat je daadwerkelijk stopt naar de fiscale gevolgen te kijken. Een bedrijfsbeëindiging of verkoop is financieel vaak een stuk ingewikkelder dan alleen de laatste factuur versturen.
Zakelijke kilometers: van €0,23 naar €0,25
Dan ook een wijziging die misschien wat eenvoudiger is: de maximale kilometervergoeding gaat omhoog van €0,23 naar €0,25 per kilometer. De verhoging geldt met terugwerkende kracht vanaf 1 januari 2026. Voor ondernemers die zakelijke kilometers maken met hun privéauto is dit dus interessant om even goed naar je administratie te kijken. Houd jij je zakelijke kilometers netjes bij? Dan is het belangrijk dat je administratie aansluit bij de regels en dat je de juiste vergoeding verwerkt.
Twee cent per kilometer klinkt misschien als een klein bedrag, maar wanneer je veel zakelijke kilometers maakt, kan het over een heel jaar natuurlijk behoorlijk optellen. En dit is meteen een mooi voorbeeld van waarom het bijhouden van je administratie niet iets is wat je pas aan het einde van het jaar hoeft te doen. Hoe actueler je administratie, hoe makkelijker het wordt om dit soort wijzigingen goed te verwerken.
Investeren in verduurzaming wordt aantrekkelijker
Niet alles in het Belastingplan betekent minder fiscale voordelen. Voor ondernemers die investeren in energiebesparende maatregelen of duurzame bedrijfsmiddelen wordt de Energie-investeringsaftrek (EIA) juist aantrekkelijker. Het aftrekpercentage wordt volgens het voorstel vanaf 2027 verhoogd van 40% naar 45%.
De houdt in dat je naast de normale afschrijving een deel van bepaalde investeringskosten extra van je fiscale winst mag aftrekken. Uiteraard moet je investering wel aan de voorwaarden van de regeling voldoen en op de Energielijst staan. Ben je van plan om te investeren in bijvoorbeeld energiebesparende bedrijfsmiddelen? Dan kan het dus interessant zijn om niet alleen naar de aanschafprijs te kijken, maar ook naar de fiscale mogelijkheden die daarbij horen. Let daarbij wel goed op de voorwaarden en het moment waarop je investeert. Een investering doen puur omdat er een fiscale aftrek mogelijk is, is natuurlijk niet automatisch een slimme investering. Eerst kijken naar wat je onderneming daadwerkelijk nodig heeft, blijft wat mij betreft altijd het uitgangspunt.
Ook de inkomstenbelasting verandert
Naast de specifieke ondernemersaftrekposten veranderen ook de tarieven en grenzen binnen de inkomstenbelasting. Voor ondernemers die inkomstenbelasting betalen over hun winst is dit natuurlijk relevant, omdat je winst uiteindelijk onderdeel is van je belastbare inkomen in box 1. Het kabinet stelt voor om de eerste en tweede schijf in 2027 iets hoger te belasten. Ook worden de grenzen van de schijven aangepast. Wat dit precies voor jou betekent, hangt sterk af van je persoonlijke situatie. Je winst, andere inkomsten, aftrekposten en heffingskortingen spelen allemaal een rol.
Daarom vind ik het altijd lastig wanneer er na Prinsjesdag één algemeen bedrag wordt genoemd als: “Ondernemers gaan zoveel euro meer belasting betalen.” Zo werkt het in de praktijk simpelweg niet voor iedereen hetzelfde. De cijfers van je eigen onderneming zijn veel belangrijker dan een algemeen voorbeeld uit een nieuwsbericht.
Wat betekent dit nu voor jou als ondernemer?
Als je dit allemaal leest, denk je misschien: leuk die wijzigingen, maar wat moet ik hier nu concreet mee? Mijn advies zou zijn: niet meteen in paniek raken en ook niet direct je hele financiële planning omgooien.
Een groot deel van de maatregelen gaat pas in 2027 of later in en de plannen moeten bovendien nog door de Tweede en Eerste Kamer. Er kan dus nog iets veranderen. Wat wél verstandig is, is om alvast te kijken naar je eigen situatie. Hoeveel winst verwacht je in 2027? Hoeveel belasting reserveer je daarvoor? Maak je gebruik van de zelfstandigenaftrek of startersaftrek? Werkt je partner mee in je onderneming? Ben je van plan om te investeren? Of denk je juist na over het verkopen of beëindigen van je bedrijf?
Dat zijn veel interessantere vragen dan alleen de vraag hoeveel de zelfstandigenaftrek precies wordt. Want uiteindelijk gaat het bij ondernemen niet om één aftrekpost. Het gaat om het totaalplaatje.
Prinsjesdag is dus vooral een mooi moment om even vooruit te kijken
Ik vind Prinsjesdag ieder jaar weer een goed moment om als ondernemer even uit de dagelijkse drukte te stappen en vooruit te kijken. Niet alleen naar je administratie van de afgelopen maanden, maar juist naar wat eraan komt.
Misschien verwacht je volgend jaar een flinke groei. Of wil je investeren. Zou je jezelf meer salaris kunnen uitbetalen. Of misschien wil je juist minder werken. Of misschien heb je eigenlijk geen idee wat 2027 financieel voor jouw onderneming gaat betekenen. Dat laatste is helemaal niet gek. Je hoeft als ondernemer tenslotte niet alle fiscale regels uit je hoofd te kennen. Wat ik wél belangrijk vind, is dat je weet waar je financieel staat en dat je op tijd vragen stelt wanneer er iets verandert.
Want je hoeft niet zelf alle belastingregels uit te pluizen. Maar je wilt ook niet pas bij je aangifte ontdekken dat een belangrijke regeling is veranderd. Je cijfers vertellen je namelijk veel meer dan hoeveel belasting je moet betalen. Ze helpen je ook om betere keuzes te maken voor je onderneming.
En precies daarom vind ik een goede, actuele administratie zo belangrijk.
Tot slot: dit zijn plannen, geen definitieve regels
Nog één belangrijke kanttekening: de maatregelen die ik hierboven bespreek komen uit het Belastingplan 2027 zoals dat op Prinsjesdag is gepresenteerd. De Tweede en Eerste Kamer moeten de voorstellen nog behandelen en goedkeuren.
Zie dit artikel daarom vooral als een overzicht van de belangrijkste plannen die op dit moment relevant zijn voor ondernemers. Zodra er wijzigingen komen in de definitieve wetgeving, kunnen de bedragen en regels nog veranderen.
Heb je naar aanleiding van Prinsjesdag een vraag over jouw eigen situatie? Dan is dit juist een goed moment om die vraag te stellen.
Liever vooraf weten waar je financieel aan toe bent dan achteraf ontdekken dat je iets over het hoofd hebt gezien.
Dat lijkt mij als ondernemer wel zo relaxed! En ik help je hier graag bij.
Let op: dit artikel is geschreven op basis van de voorstellen uit het Belastingplan 2027 zoals gepubliceerd op Prinsjesdag 15 september 2026. Aan deze informatie kunnen geen rechten worden ontleend.